Mitarbeiterbeteiligungen – Wenn Leadership bilanziert werden muss

ESOPs im Schweizer KMU: Zahlen, Governance, Mini-Cases & FAQ – damit Motivation zur messbaren Stärke wird.
1. Warum Mitarbeiterbeteiligungen Leadership auf den Prüfstand stellen
Immer mehr Schweizer KMU nutzen Beteiligungsmodelle (ESOP/VSOP), um Schlüsselpersonen zu binden, Nachfolgeregelungen zu sichern oder Kultur zu stärken. Was nach „Motivation“ klingt, ist in Wahrheit ein rechtliches und buchhalterisches Verpflichtungssystem.
Fakt: Gemäss Kreisschreiben 37A der ESTV wird Personalaufwand nur anerkannt, wenn er rechtzeitig erfasst, zum Marktwert bewertet und ordnungsgemäss verbucht ist. Fehlt eines dieser Elemente, droht steuerliche Nichtanerkennung – und ein Anreiz wird zum de-facto-Dividendenausfall.
„Ohne saubere Buchung keine steuerliche Wirkung.“
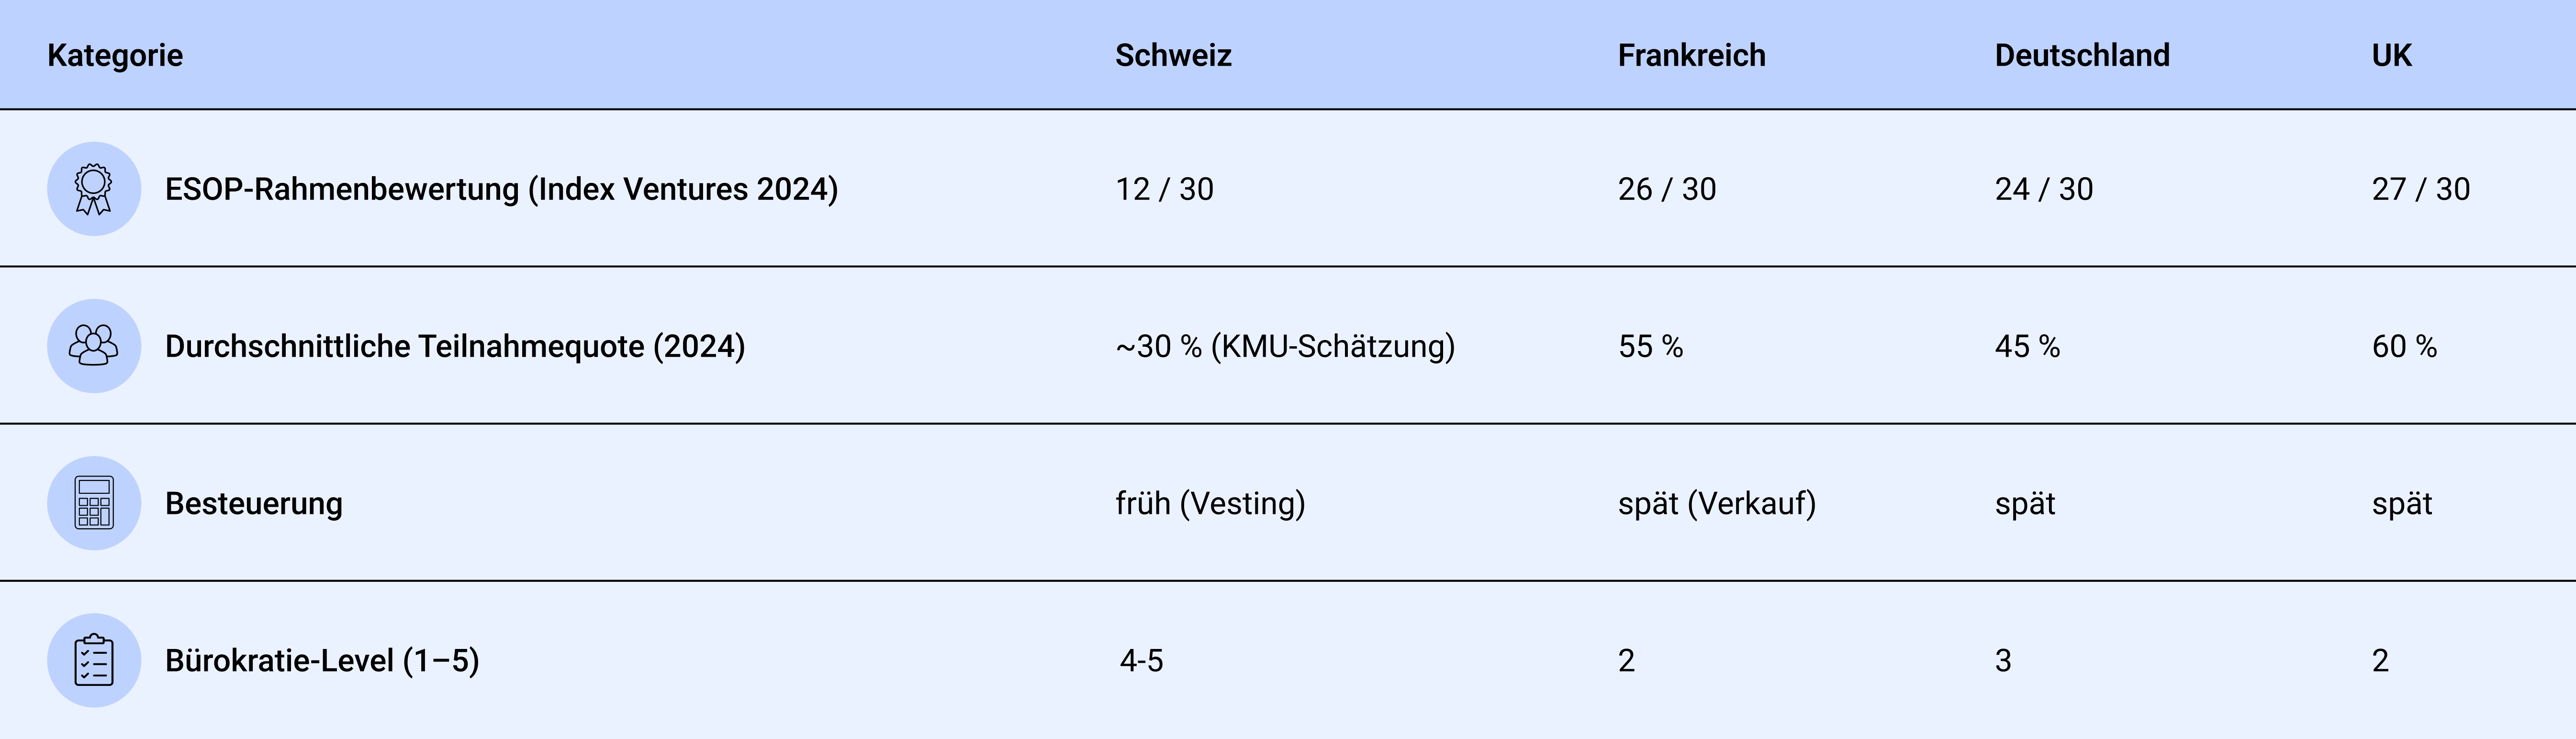
Infobox – Schweiz im europäischen Vergleich
Interpretation: Schweizer Firmen kämpfen mit früher Besteuerung und höherer Komplexität. Den Unterschied machen Governance, Ruling und Buchungsqualität.
2. Accounting-Perspektive: Was in der Praxis wirklich zählt
Ein börsenkotiertes Unternehmen kennt den Aktienpreis. Ein KMU kennt höchstens den Ertragswert – und der schwankt. Hier entstehen die grössten Fehler.
Mini-Case A – Phantom Shares, Zürich
VSOP · 30 FTE – Aufwand erst beim Exit gebucht → keine steuerliche Anerkennung. Nachsteuer + AHV-Korrektur. Heute: jährliche Rückstellung, Formelwert, VR-Beschluss. Lektion: Timing schlägt Absicht.
Mini-Case B – Familien-AG, Aargau
Echte Aktien · 80 FTE – Rückkauffenster alle 24 Monate, 10 %-Cap, externe Plausibilisierung. Teilnahmequote: 48 %. Keine Streitfälle. Lektion: Struktur ersetzt Misstrauen.
Kernpflichten für KMU ohne Börsenkurs
- Bewertung: Formelwert gemäss Praxis (z. B. Ertragswert×2 + Substanzwert×1, durch 3) – jährlich dokumentieren.
- Ansatz: Passivierung nach Art. 959 Abs. 5 OR bei Entstehung der Verpflichtung.
- Periodisierung: Aufwand über die Vesting-Jahre verteilen (nicht erst bei Ausübung/Exit).
- Steuerklarheit: Ruling für Payroll/AHV/Quellensteuer vor Roll-out einholen.
- Governance: Board-Beschluss, Bewertungsnotiz, HR–Finance–Tax Jour Fixe.
Leitlinie: Equity Incentives brauchen Accounting Disziplin. Leadership beginnt mit Vision – aber sie überlebt nur mit Struktur.
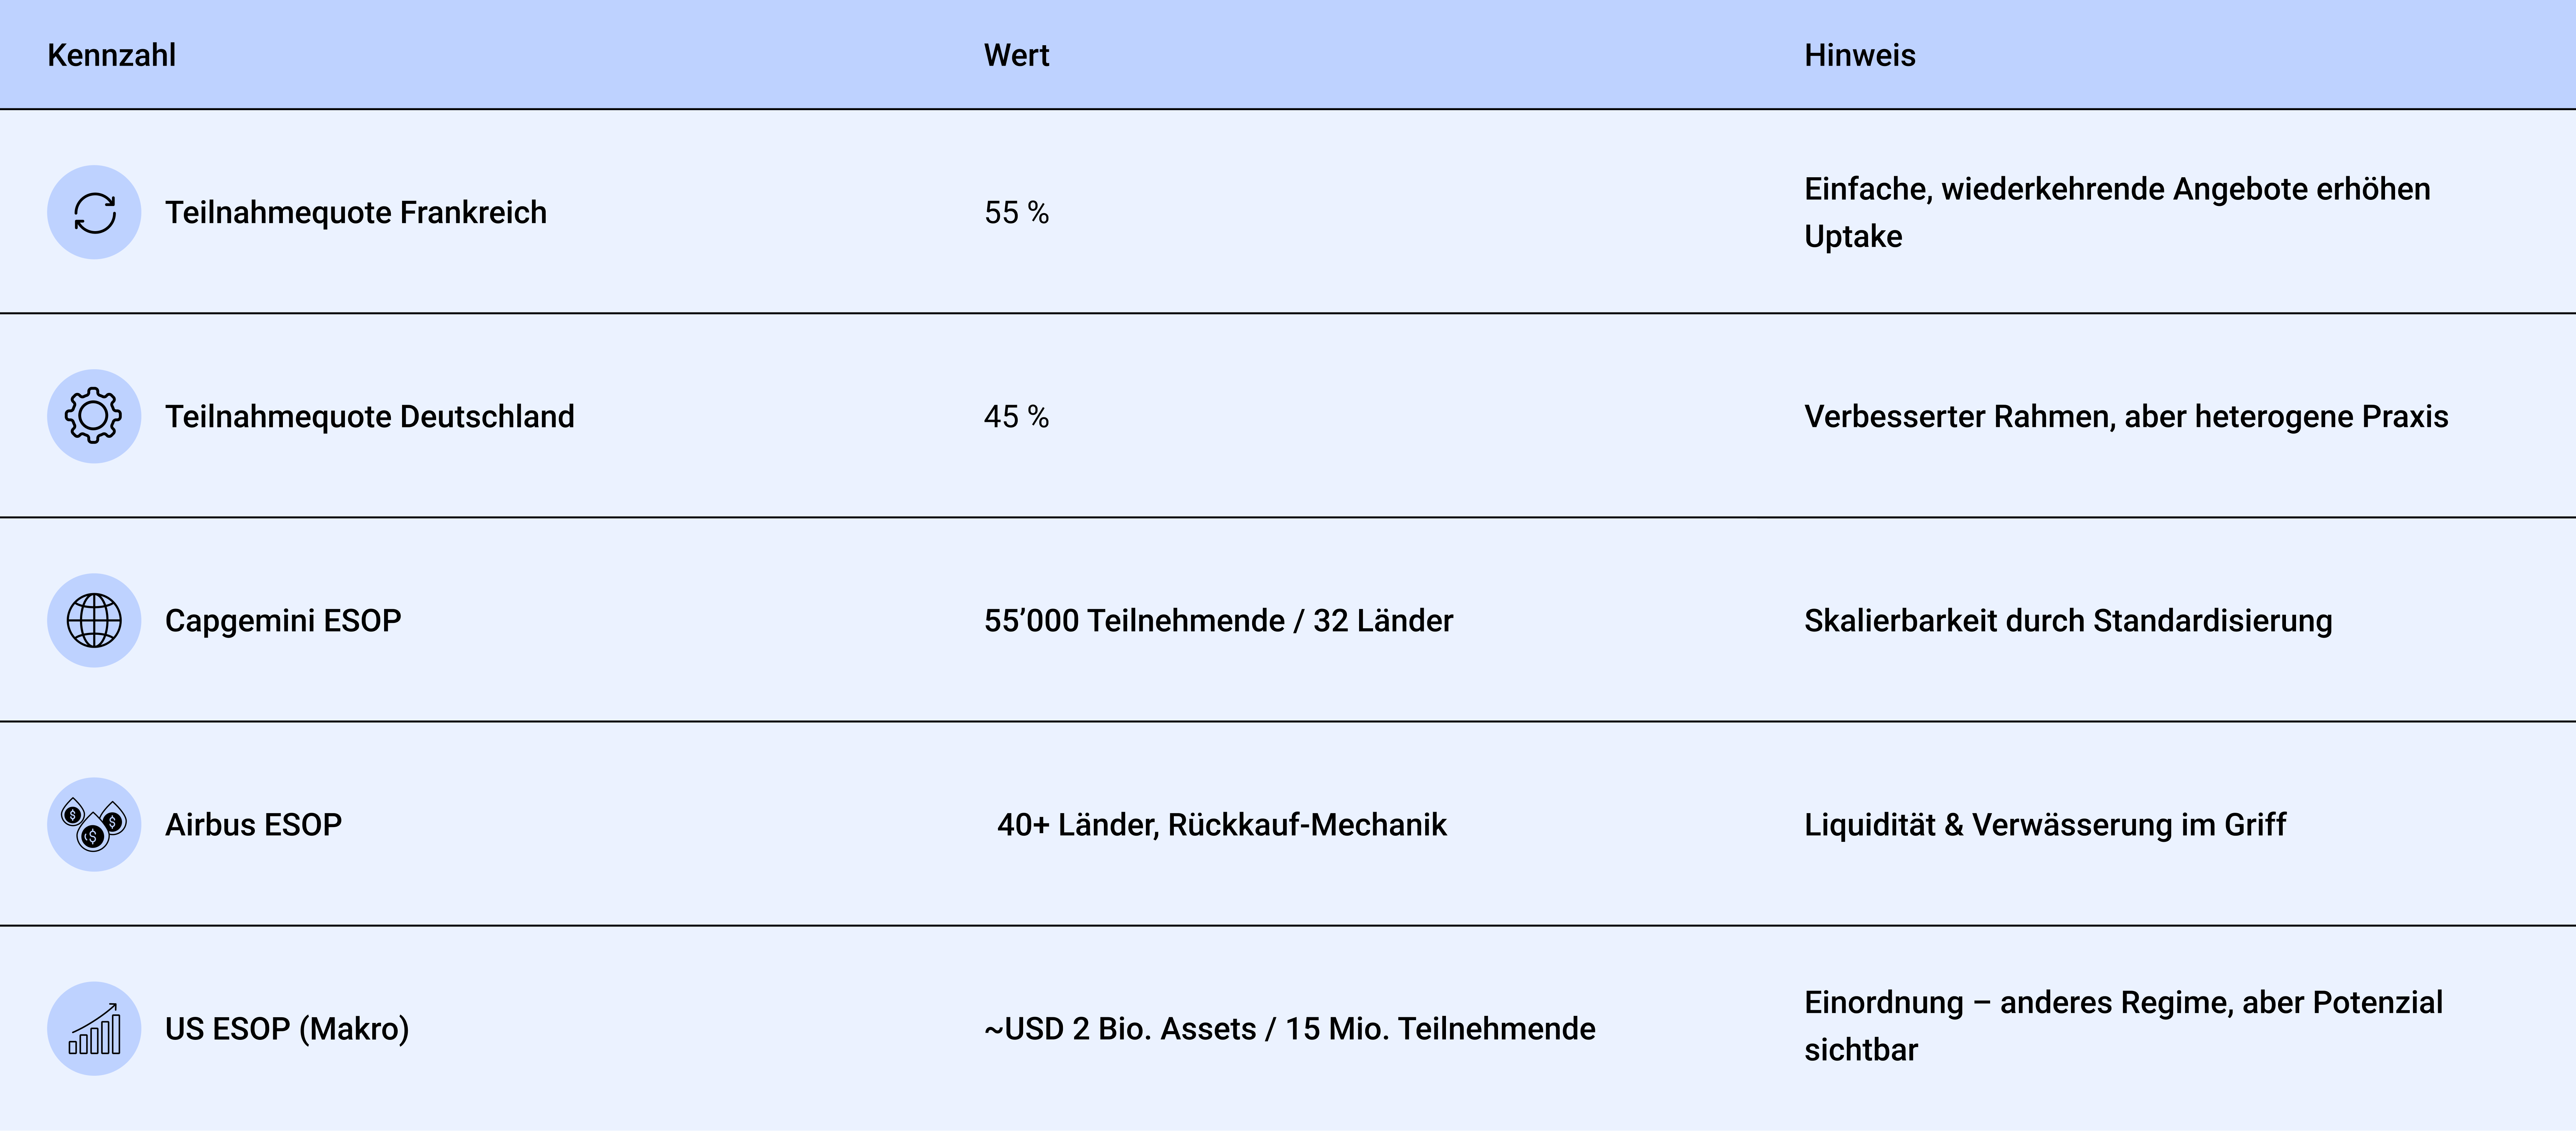
Infobox – Europäische Benchmarks (2024/25)
3. Stimmen aus Praxis & Politik
„Switzerland’s legal and tax framework is less favorable … hurdles disadvantage young and high-growth businesses.“ – Swiss Startup Association (2024)
„Genf erlaubt unter Bedingungen steuerfreie Kapitalgewinne beim Exit – besonders für Startups und KMU.“ – Praxis-Update (2024)
„Sieben europäische Länder matchen inzwischen die USA – andere, darunter die Schweiz, hängen zurück.“ – Kommentar (2025)
4. Praxisleitlinien für Schweizer KMU
- Bewertung: Ertragswert/DCF oder Formelwert; externe Plausibilisierung erhöht Akzeptanz.
- Erfassung: Aufwand über die Vesting-Periode; nicht „auf Verdacht“ am Ende.
- Kommunikation: One-Pager für Mitarbeitende (Wertformel, Fristen, Nettoeffekt, Leaver-Regeln).
- Steuern & AHV: Mechanik früh mit Kanton/Behörden klären (Ruling).
- Liquidität: Put/Call, Caps, Tranchen; bei VSOP Cash-Planung & AHV mitdenken.
5. FAQ – Die 6 häufigsten Fragen
1) Wie bewertet man ein KMU ohne Marktpreis?
Mit einem nachvollziehbaren Verfahren (Formelwert aus Ertragswert & Substanz oder vereinfachtes DCF). Jährlich aktualisieren und dokumentieren; externe Plausibilisierung empfohlen.
2) Wann muss der Aufwand gebucht werden?
Über die gesamte Vesting-Periode ab Zuteilung. Nicht erst bei Ausübung/Exit – sonst droht die steuerliche Nichtanerkennung.
3) Sind Phantom Shares (VSOP) einfacher?
Administrativ oft ja, aber sie haben Lohncharakter (AHV/Quellensteuerpflicht) und benötigen Liquidität beim Payout.
4) Was passiert, wenn wir gar nichts buchen?
Der Aufwand entfällt steuerlich – Auszahlungen werden als (verdeckte) Dividenden behandelt. Risiko: Nachsteuer, Verzugszinsen, Reputationsschaden.
5) Brauchen wir ein Ruling?
Ja, insbesondere bei nicht kotierten Firmen. Ein Ruling klärt Bewertung, Payroll/AHV/Quellensteuer vorab und reduziert Prüfungsrisiken.
6) Wie erklären wir das Mitarbeitenden?
Mit einem klaren One-Pager: Wertformel, Vesting-Kalender, Netto-Szenarien (Timing, Steuern/AHV), Leaver-Regeln. Verständlichkeit erhöht Teilnahme und reduziert Missverständnisse.
6. Leadership-Note & Fazit
Ein ESOP ist kein HR-Gadget. Er ist Corporate Finance mit menschlichem Gesicht. Wer Anteile vergibt, führt mit Vertrauen. Wer sie korrekt bilanziert, führt mit Struktur.
Equity Incentives brauchen Accounting Disziplin. Leadership beginnt mit Vision – aber sie überlebt nur mit Struktur.
Die neusten Blogs

Heiratsstrafe Schweiz verstehen: Steuern, Individualbesteuerung
Mitarbeiterbeteiligungen – Wenn Leadership bilanziert werden muss

MKY lanciert eine neue Partnerschaft mit dem IFJ - Institut für Jungunternehmen - MKY GROUP
Verstehe endlich, was in deinem
Unternehmen wirklich passiert.
MKY unterstützt dich bei Buchhaltung, Payroll und Steuern – für bessere Entscheidungen, weniger Administration und mehr finanzielle Klarheit.
